Mua biệt thự là quyết định tài chính lớn, nhất là với người mua lần đầu. Bài viết này chia sẻ kinh nghiệm mua biệt thự Vinhomes Vũ Yên theo từng bước: từ xác định nhu cầu, tính tài chính, kiểm tra pháp lý đến đọc hợp đồng và nhận bàn giao. Mọi thông tin về giá, chính sách và tiến độ cần được xác nhận với đơn vị phân phối chính thức tại thời điểm bạn mua.
Bước 1: Xác định rõ mục đích mua
Trước khi xem bất kỳ căn nào, hãy trả lời một câu hỏi: bạn mua để ở, để nghỉ dưỡng, để cho thuê hay để giữ tài sản? Mỗi mục đích dẫn tới lựa chọn khác nhau về loại hình, vị trí căn và cách tính hiệu quả.
- Mua để ở: ưu tiên tiện ích, trường học, khả năng di chuyển và hướng nhà.
- Mua để nghỉ dưỡng: ưu tiên cảnh quan, mặt nước, sự yên tĩnh.
- Mua để cho thuê hoặc giữ tài sản: ưu tiên vị trí gần tiện ích đã vận hành và khả năng thanh khoản.
Mẹo nhỏ là ghi mục đích ra giấy cùng ba tiêu chí bạn coi trọng nhất, ví dụ yên tĩnh, gần trường học, gần mặt nước. Khi làm việc với tư vấn viên, hãy đưa danh sách này để được gợi ý căn sát nhu cầu. Cách này giúp bạn không bị cuốn theo những căn đang được giới thiệu là “hot” nhưng không hợp với mình.
Bước 2: Tìm hiểu các dạng biệt thự Vinhomes Vũ Yên
Đơn lập và song lập
Biệt thự đơn lập đứng độc lập, nhiều mặt thoáng, thường phù hợp gia đình nhiều thế hệ cần sự riêng tư. Biệt thự song lập gồm hai căn chung một vách, cân bằng hơn giữa không gian riêng và chi phí. Diện tích, thiết kế và cách bố trí cụ thể khác nhau theo từng phân khu, nên bạn cần xem mặt bằng chi tiết của phân khu mình quan tâm.
Biệt thự tứ lập
Biệt thự tứ lập là cụm bốn căn liền khối, mỗi căn vẫn có lối vào và khoảng sân riêng. Dạng này thường dành cho người muốn sở hữu biệt thự với ngân sách dễ tiếp cận hơn. Không phải phân khu nào cũng có tứ lập, nên hãy hỏi rõ khi xem mặt bằng.
| Loại biệt thự | Đặc điểm chính | Phù hợp với |
|---|---|---|
| Đơn lập | Đứng độc lập, nhiều mặt thoáng, sân vườn bao quanh | Gia đình nhiều thế hệ, người ưu tiên riêng tư cao |
| Song lập | Hai căn chung một vách, vẫn có sân vườn riêng | Gia đình trẻ muốn cân bằng giữa không gian và chi phí |
| Tứ lập | Cụm bốn căn liền khối, lối vào riêng từng căn | Người mua lần đầu muốn sở hữu biệt thự với ngân sách vừa phải |
Bảng trên chỉ so sánh đặc điểm chung. Diện tích, thiết kế và giá cụ thể của từng loại cần xem theo mặt bằng và bảng giá chính thức của từng phân khu.
Vị trí căn trong phân khu
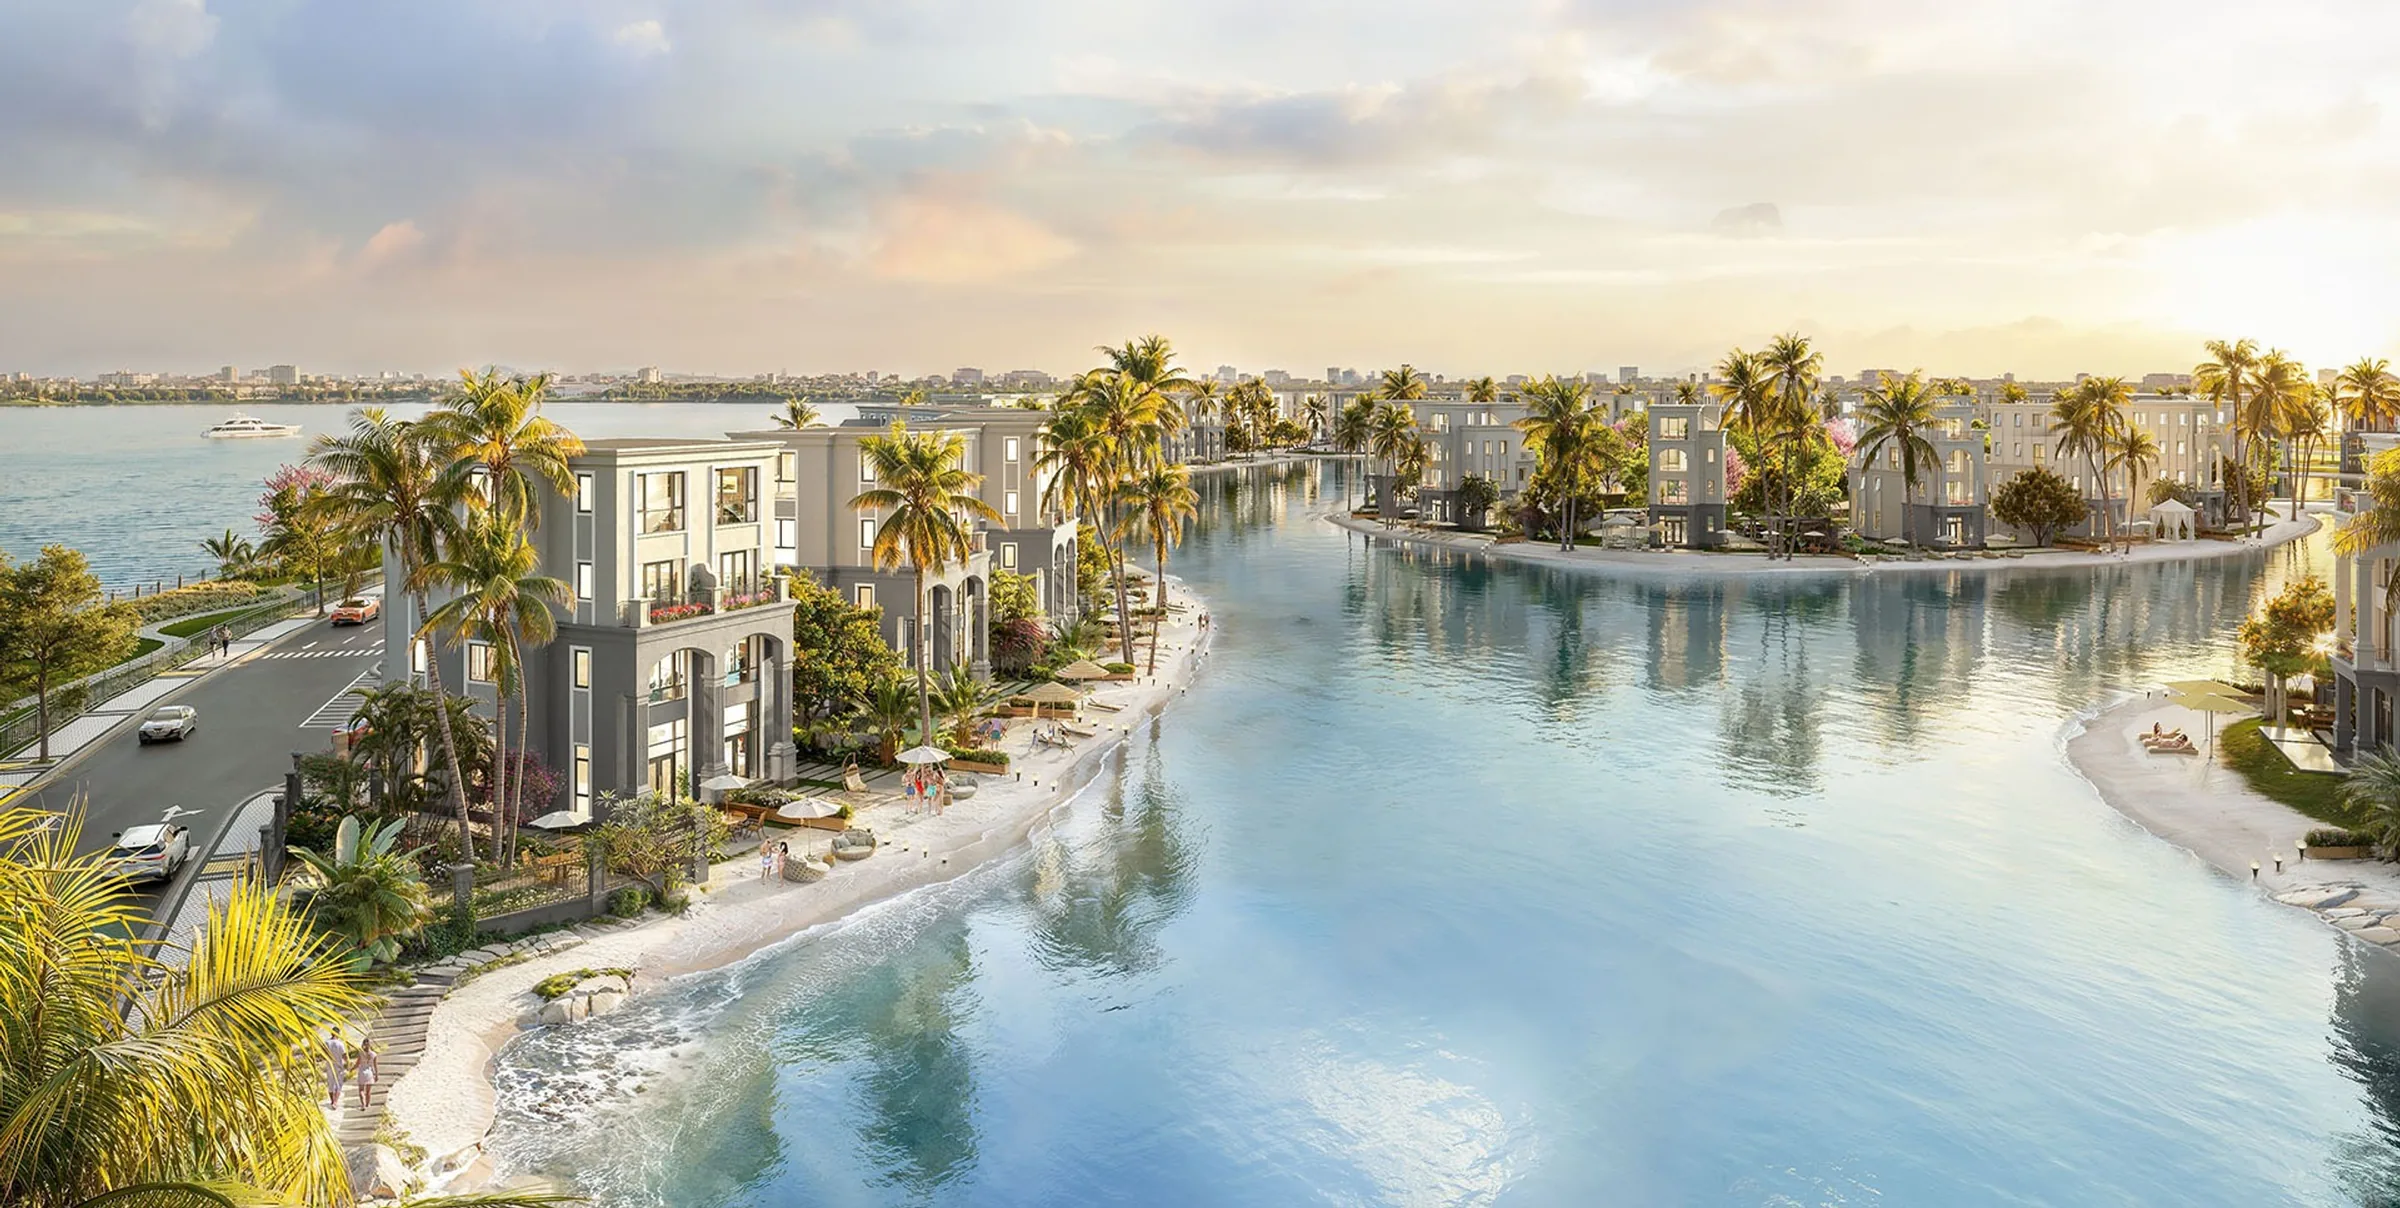
Cùng một dạng biệt thự nhưng vị trí căn tạo ra khác biệt lớn về trải nghiệm sống: căn gần công viên hay mặt nước, căn ở góc, căn đối diện trục đường lớn. Hãy đi thực địa và tự cảm nhận thay vì chỉ xem hình trên tài liệu.
So sánh phân khu bằng mặt bằng tổng thể
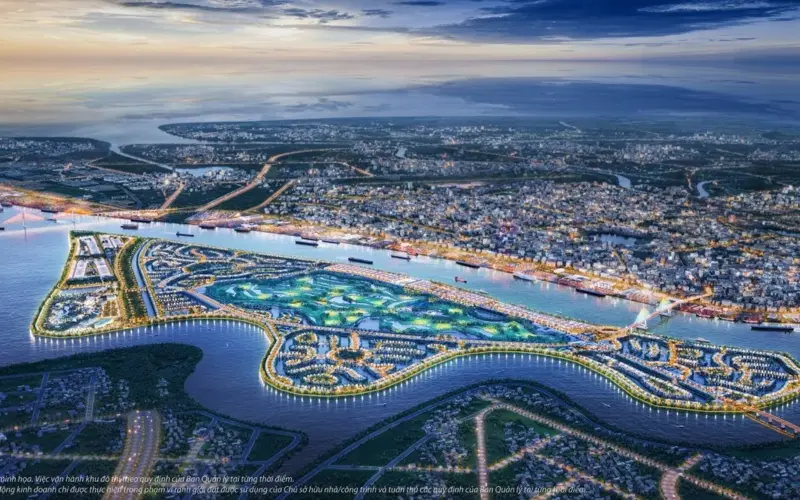
Dự án được chia thành nhiều phân khu với phong cách khác nhau, chẳng hạn Hoàng Gia, Miyabi, Golf Land, Tài Lộc hay The Komorebi. Mỗi phân khu có vị trí riêng so với các tiện ích lớn như sân golf, VinWonders, bến du thuyền.
Hãy xin mặt bằng tổng thể và đánh dấu ba điểm: nơi bạn thường đi làm, trường học của con, tiện ích bạn dùng nhiều nhất. Phân khu nào gần cả ba điểm sẽ thuận tiện hơn cho sinh hoạt hằng ngày. Tình trạng hoàn thiện của từng phân khu và tiện ích cần xác nhận với đơn vị phân phối chính thức tại thời điểm bạn xem.
Bước 3: Lập kế hoạch tài chính thực tế
Người mua lần đầu thường chỉ nhìn vào giá căn mà quên các khoản đi kèm. Hãy lập bảng tính đầy đủ trước khi đặt cọc.
- Giá căn theo hợp đồng và tiến độ thanh toán từng đợt.
- Thuế, phí và lệ phí liên quan khi nhận bàn giao và đăng ký quyền sở hữu.
- Chi phí hoàn thiện, nội thất, cảnh quan sân vườn nếu căn bàn giao thô hoặc hoàn thiện cơ bản.
- Phí quản lý, vận hành hằng tháng.
- Lãi vay nếu có vay ngân hàng, tính cả kịch bản lãi suất thay đổi.
Nên giữ một khoản tài chính dự phòng để không bị áp lực nếu thu nhập hoặc thị trường biến động. Thông tin về hỗ trợ vay và lãi suất cần hỏi trực tiếp ngân hàng và đơn vị phân phối chính thức.
Kiểm tra khả năng trả nợ theo nhiều kịch bản
Đừng chỉ tính khoản trả góp trong giai đoạn ưu đãi lãi suất. Hãy tính thêm kịch bản lãi suất thả nổi sau ưu đãi và kịch bản thu nhập giảm trong vài tháng. Nếu ở kịch bản xấu nhất bạn vẫn trả được đều đặn, kế hoạch tài chính đó mới thực sự an toàn.
Đặt cọc khi nào là hợp lý
Chỉ nên đặt cọc khi bạn đã xem mã căn cụ thể, có bảng giá và chính sách bằng văn bản ghi rõ ngày áp dụng. Hỏi kỹ điều kiện hoàn cọc nếu bạn không ký hợp đồng chính thức. Khoản cọc nên được nộp vào tài khoản đúng pháp nhân bán hàng, có phiếu thu hoặc văn bản xác nhận.
Bước 4: Kiểm tra pháp lý kỹ lưỡng
Pháp lý là phần không nên làm qua loa. Bạn nên yêu cầu xem và đối chiếu các giấy tờ liên quan đến dự án và căn cụ thể.
- Tư cách pháp lý của chủ đầu tư và đơn vị bán hàng.
- Hồ sơ pháp lý dự án và điều kiện đủ để mở bán, ký hợp đồng.
- Thông tin căn cụ thể: mã căn, diện tích đất, diện tích xây dựng, hướng nhà.
- Quy định về thời hạn, hình thức sở hữu và thủ tục cấp giấy chứng nhận.
Nếu cần, hãy nhờ luật sư hoặc người có chuyên môn xem giúp. Mọi thông tin về chủ đầu tư và dự án nên được đối chiếu với tài liệu do đơn vị phân phối chính thức cung cấp bằng văn bản.
Câu hỏi pháp lý nên đặt ra trước khi xuống tiền
- Căn này đã đủ điều kiện ký hợp đồng mua bán chưa, hay mới ở giai đoạn giữ chỗ?
- Ai là bên ký hợp đồng với tôi và tiền thanh toán chuyển vào tài khoản nào?
- Dự kiến khi nào được làm thủ tục cấp giấy chứng nhận, ai chịu trách nhiệm thực hiện?
- Nếu mua lại từ người khác, hồ sơ chuyển nhượng hiện đang ở bước nào?
Bước 5: Đọc kỹ hợp đồng trước khi ký
Dành thời gian đọc từng điều khoản, đừng ký vì áp lực thời gian hay lời hứa miệng. Các điểm nên đặc biệt chú ý:
- Tiến độ thanh toán và mốc bàn giao dự kiến.
- Điều khoản phạt khi chậm thanh toán hoặc chậm bàn giao, áp dụng cho cả hai bên.
- Tiêu chuẩn bàn giao: vật liệu, hạng mục, hiện trạng căn khi nhận.
- Quy định về chuyển nhượng, thế chấp và phí liên quan.
Mọi cam kết quan trọng nên được ghi rõ trong hợp đồng hoặc phụ lục thay vì chỉ trao đổi miệng.
Một kinh nghiệm hữu ích là xin hợp đồng mẫu vài ngày trước buổi ký. Bạn có thời gian đọc tại nhà, gạch chân điểm chưa rõ và gửi câu hỏi bằng tin nhắn hoặc email để có câu trả lời lưu lại được.
Bước 6: Đi thực địa và nhận bàn giao cẩn thận
Đi thực địa đúng cách
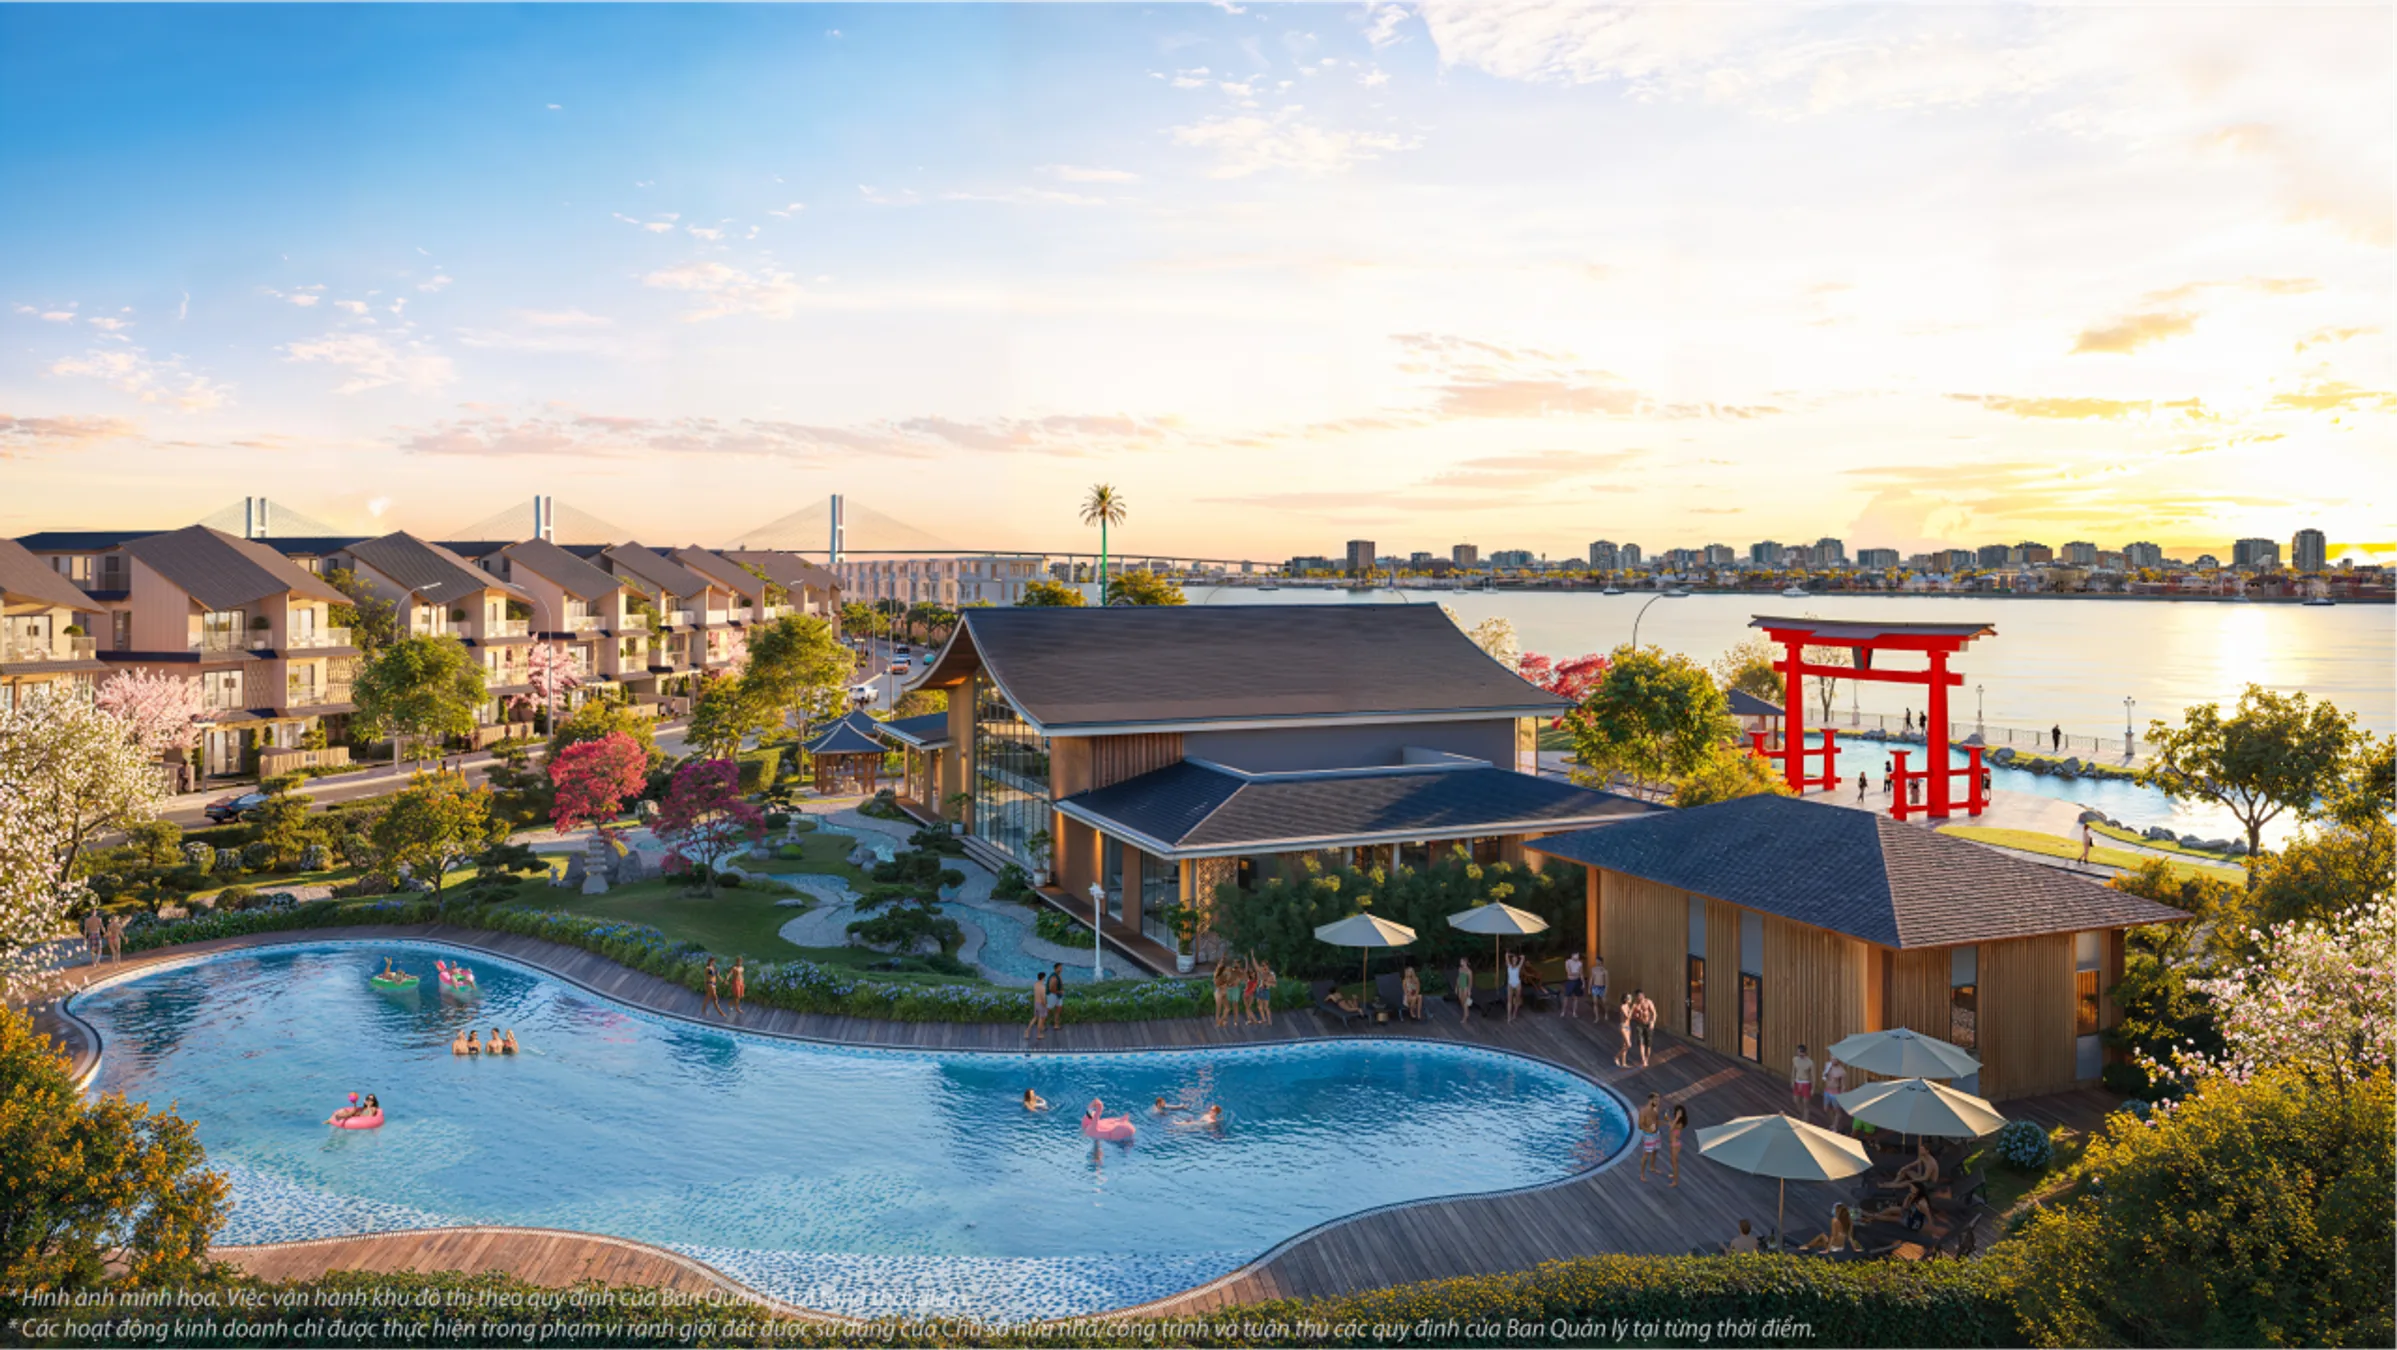
Hãy đến dự án ít nhất một lần vào giờ cao điểm để đo thời gian di chuyển, quan sát tiện ích đang vận hành và mật độ dân cư. Nếu có thể, đi thêm một lần vào buổi tối hoặc cuối tuần để cảm nhận độ yên tĩnh và an ninh khu vực.
Nhận bàn giao và ghi nhận lỗi
Khi nhận bàn giao, kiểm tra từng hạng mục, đối chiếu với biên bản bàn giao và ghi nhận lỗi bằng văn bản để chủ đầu tư xử lý. Có thể dùng bảng kiểm dưới đây:
| Hạng mục | Cần kiểm tra |
|---|---|
| Tường, trần | Vết nứt, thấm ẩm, độ phẳng sơn |
| Sàn, cầu thang | Độ phẳng, ốp lát bị bộp, lan can chắc chắn |
| Cửa, kính | Đóng mở êm, khóa hoạt động, gioăng kín |
| Điện nước | Ổ cắm, công tắc, áp lực nước, thoát nước sàn |
| Mái, sân vườn | Chống thấm mái, thoát nước sân, hiện trạng cây xanh |
Bước 7: Chuẩn bị cho giai đoạn sau khi nhận nhà
Sau bàn giao, bạn cần theo dõi thủ tục đăng ký quyền sở hữu theo đúng hướng dẫn của bên bán. Hãy lưu trữ đầy đủ hợp đồng, phụ lục, phiếu thu và biên bản bàn giao ở nơi an toàn.
Nếu hoàn thiện nội thất, nên hỏi ban quản lý về quy định thi công, giờ làm việc và hạng mục được phép thay đổi. Với căn dự định cho thuê, hãy tìm hiểu trước nội quy khu và nhu cầu thuê thực tế quanh phân khu.
Kinh nghiệm mua biệt thự Vinhomes Vũ Yên và những sai lầm cần tránh
- Quyết định theo cảm xúc hoặc vì cảm giác khan hiếm do người bán tạo ra.
- Chỉ so giá căn mà bỏ qua chi phí phát sinh và lãi vay.
- Tin vào bảng giá, chính sách không có nguồn chính thức và ngày áp dụng.
- Không đi thực địa, chỉ dựa vào hình ảnh quảng cáo.
- Vay vượt khả năng trả nợ ổn định.
Câu hỏi thường gặp
Người mua lần đầu nên bắt đầu từ đâu?
Hãy bắt đầu từ mục đích mua và ngân sách tối đa bạn thấy thoải mái, sau đó mới tìm hiểu loại hình và vị trí phù hợp.
Biệt thự đơn lập hay song lập phù hợp hơn với người mới?
Tùy ngân sách và nhu cầu riêng tư. Song lập thường là điểm cân bằng; đơn lập phù hợp khi bạn ưu tiên không gian rộng và riêng tư cao.
Có nên vay ngân hàng để mua biệt thự không?
Chỉ nên vay trong phạm vi bạn có thể trả nợ ổn định, kể cả khi lãi suất thay đổi. Hãy hỏi trực tiếp ngân hàng về điều kiện cụ thể.
Làm sao biết thông tin giá là đáng tin?
Hãy yêu cầu bảng giá và chính sách bằng văn bản, có ngày áp dụng, từ đơn vị phân phối chính thức.
Khi nhận bàn giao cần kiểm tra những gì?
Kiểm tra tường, sàn, cửa, điện nước, mái và sân vườn, đối chiếu với tiêu chuẩn bàn giao trong hợp đồng. Mọi lỗi phát hiện nên được ghi vào biên bản để bên bán khắc phục.
Nhận tư vấn trước khi quyết định
Nếu bạn muốn được hỗ trợ thông tin mặt bằng, chính sách mới nhất và sắp xếp lịch tham quan thực địa, hãy để lại thông tin liên hệ trên website vinhomes-royal-island.com để đội ngũ tư vấn hỗ trợ bạn. Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính hay pháp lý.