Vay tiêu dùng hoàn thiện nội thất nhà Royal Island có nên không? Câu trả lời ngắn: chỉ nên vay khi khoản vay nhỏ, thời hạn ngắn và bạn đã tính chắc dòng tiền trả nợ cùng lúc với khoản vay mua nhà. Vay tiêu dùng tín chấp thường có lãi suất cao hơn vay thế chấp, nên nếu số tiền hoàn thiện lớn, các phương án như vay bổ sung có thế chấp, dùng tiền tích lũy hoặc hoàn thiện theo từng giai đoạn thường an toàn hơn.
Bài viết so sánh các cách thu xếp tiền làm nội thất cho nhà liền kề, biệt thự tại Vinhomes Royal Island, giúp bạn tự đánh giá có nên vay tiêu dùng hay không. Mọi con số chỉ mang tính tham khảo, cập nhật tháng 11/2026; lãi suất và điều kiện cụ thể do từng ngân hàng quyết định.
Vì sao chủ nhà Royal Island cần tính chuyện vay làm nội thất?
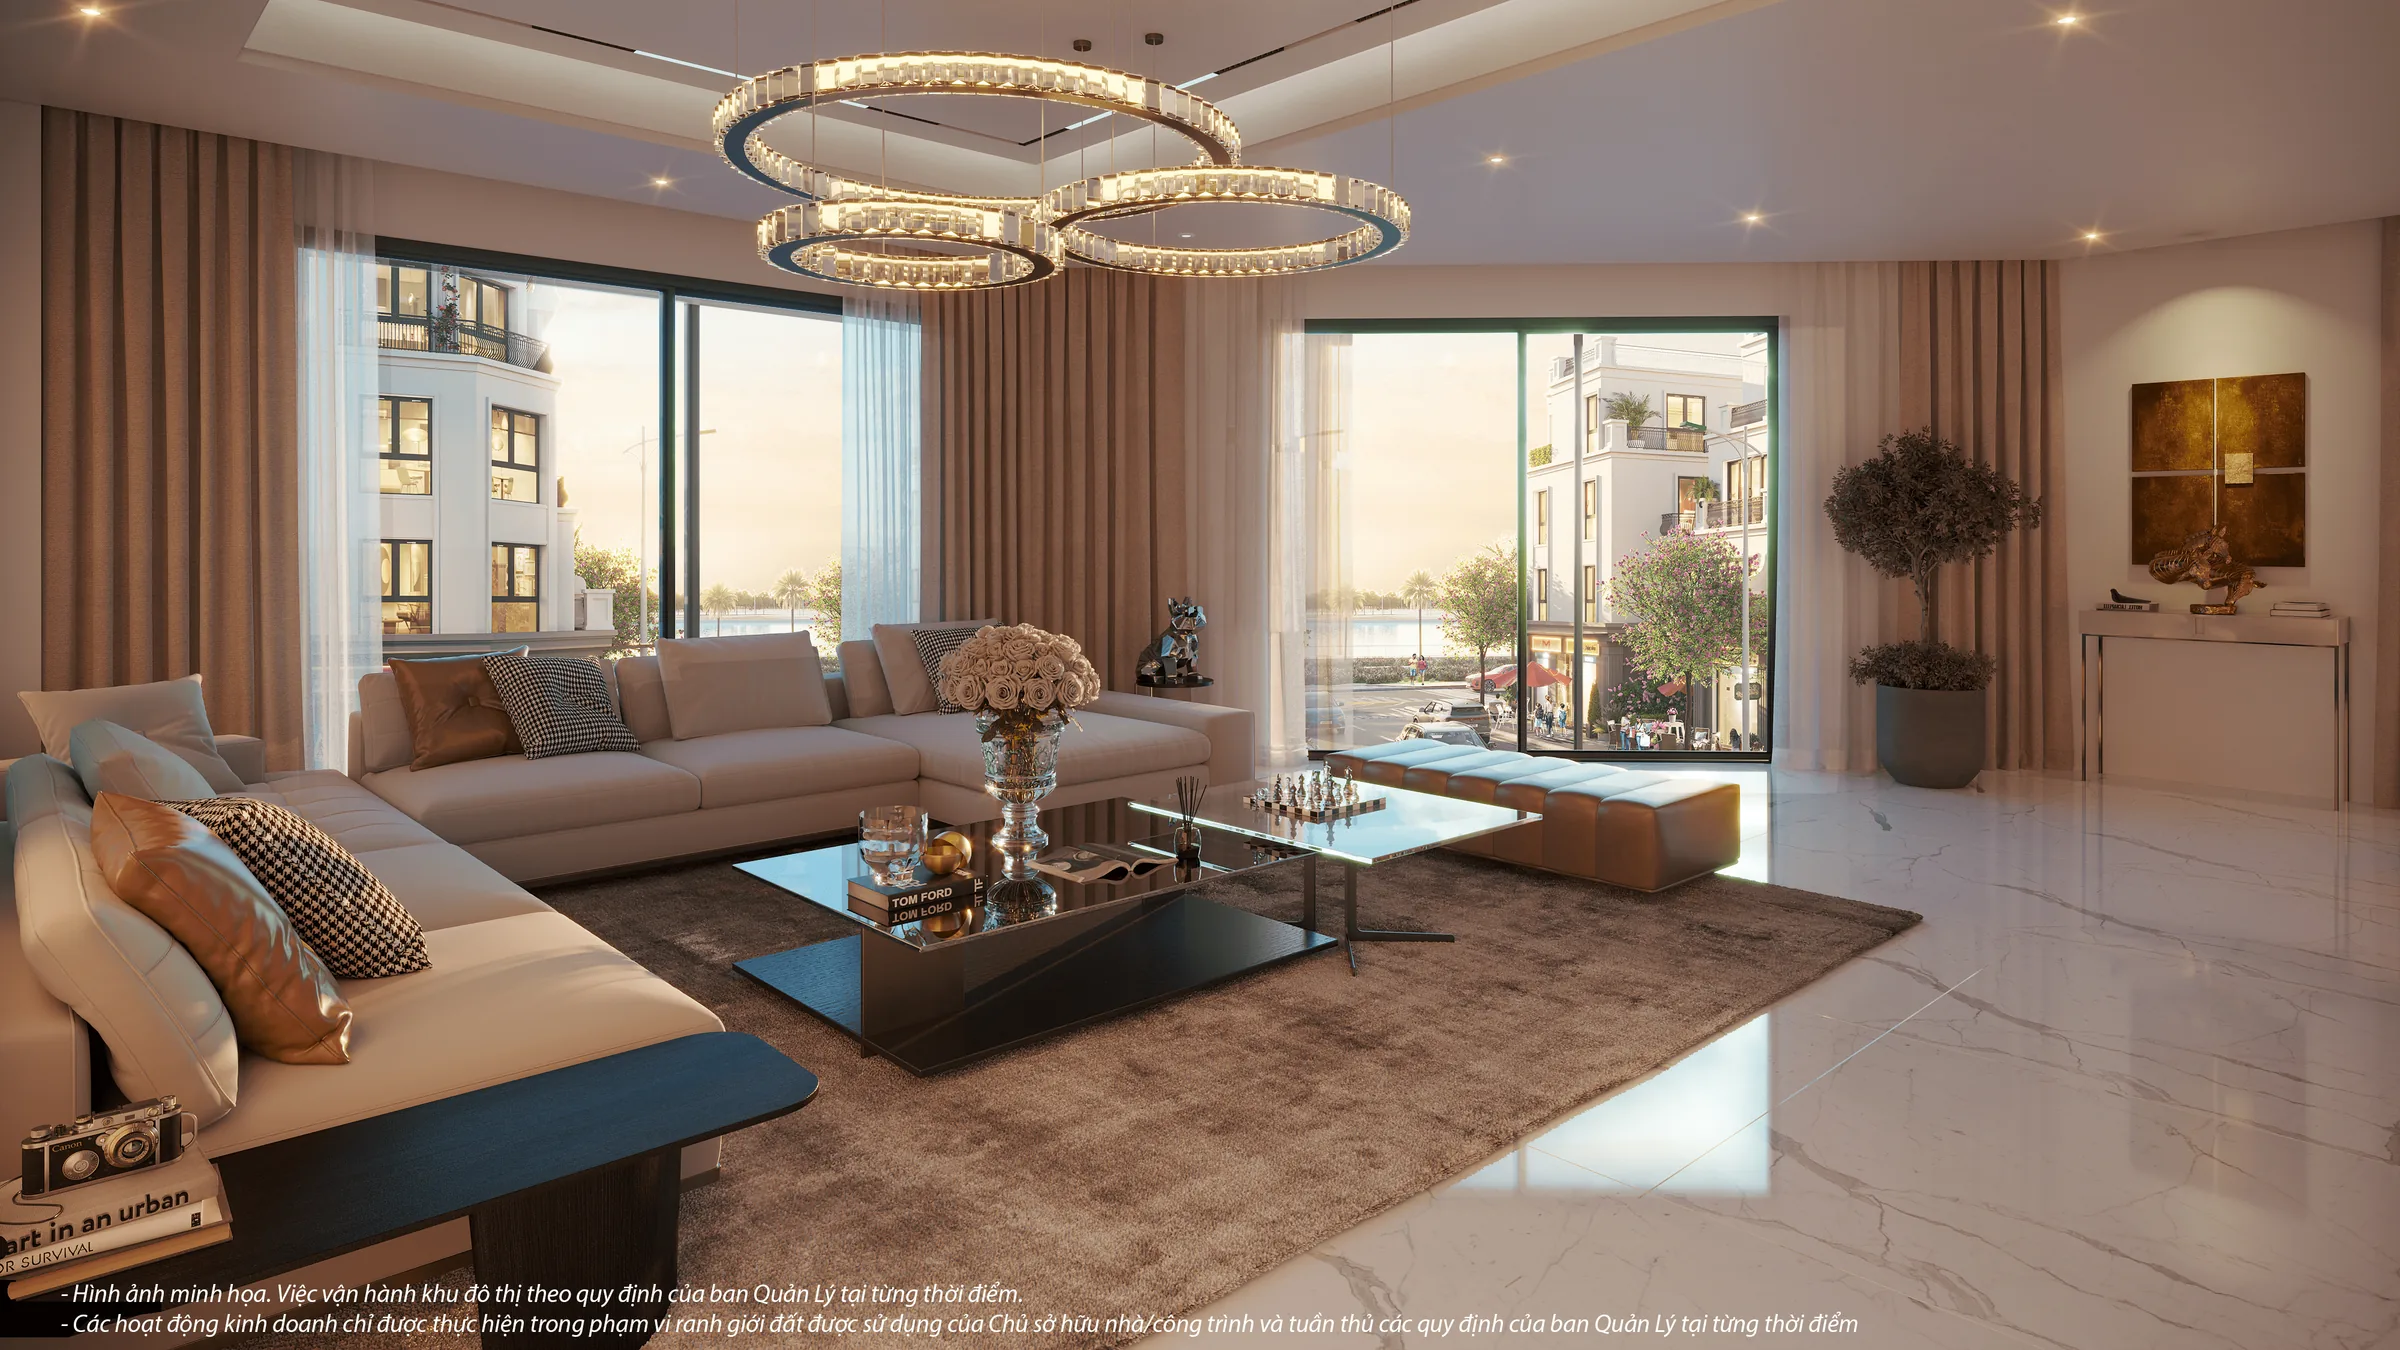
Nhà thấp tầng tại Royal Island có diện tích sử dụng lớn, nhiều tầng và nhiều phòng, nên chi phí hoàn thiện nội thất thường là một khoản đáng kể. Sau khi đã dồn vốn cho các đợt thanh toán và vay mua nhà, không ít gia đình rơi vào tình trạng nhận nhà nhưng thiếu tiền để làm nội thất ngay.
Lúc này, vay tiêu dùng là lựa chọn dễ tiếp cận vì thủ tục nhanh, không cần tài sản bảo đảm. Nhưng dễ vay không có nghĩa là nên vay. Trước khi quyết định, bạn nên nhìn lại toàn bộ bức tranh tài chính, có thể tham khảo bài tổng chi phí sở hữu dinh thự Royal Island để không bỏ sót khoản chi nào.
Vay tiêu dùng hoàn thiện nội thất là gì?
Đây là khoản vay ngân hàng hoặc công ty tài chính cấp cho mục đích mua sắm, sửa chữa, trang trí nhà. Có hai dạng phổ biến:
Vay tín chấp
Không cần tài sản bảo đảm, xét duyệt dựa trên thu nhập và lịch sử tín dụng. Ưu điểm là nhanh, hồ sơ gọn. Nhược điểm là lãi suất thường cao hơn đáng kể so với vay thế chấp, hạn mức phụ thuộc thu nhập và thời hạn vay ngắn, nên số tiền trả mỗi tháng khá lớn.
Vay có tài sản bảo đảm cho mục đích sửa chữa, hoàn thiện nhà
Ngân hàng cho vay dựa trên tài sản thế chấp, có thể chính là căn nhà hoặc một tài sản khác. Lãi suất thường thấp hơn tín chấp, thời hạn dài hơn, nhưng thủ tục lâu hơn và phụ thuộc tình trạng pháp lý của tài sản.
Ngoài ra còn các hình thức như trả góp qua thẻ tín dụng hoặc trả góp tại cửa hàng nội thất. Những hình thức này tiện lợi nhưng cần đọc kỹ phí chuyển đổi trả góp và lãi phạt khi chậm trả.
So sánh các phương án thu xếp tiền làm nội thất
| Phương án | Ưu điểm | Hạn chế | Phù hợp khi |
|---|---|---|---|
| Vay tiêu dùng tín chấp | Nhanh, không cần tài sản bảo đảm | Lãi cao, thời hạn ngắn, trả hằng tháng lớn | Thiếu một khoản nhỏ, thu nhập ổn định |
| Vay có thế chấp cho sửa chữa, hoàn thiện | Lãi thấp hơn, thời hạn dài hơn | Thủ tục lâu, phụ thuộc pháp lý tài sản | Cần số tiền lớn, có tài sản bảo đảm |
| Trả góp thẻ tín dụng, cửa hàng | Tiện, có thể có chương trình ưu đãi | Phí chuyển đổi, lãi phạt cao nếu trễ hạn | Mua lẻ từng món đồ giá trị vừa |
| Dùng tiền tích lũy | Không phát sinh lãi | Giảm quỹ dự phòng | Còn dư sau các đợt thanh toán |
| Hoàn thiện theo giai đoạn | Không áp lực tài chính | Chưa dùng hết công năng ngay | Muốn an toàn, chấp nhận làm dần |
>>> Dùng tiền tiết kiệm hay vay để mua Royal Island? Nên chọn gì
Khi nào nên vay tiêu dùng hoàn thiện nội thất nhà Royal Island?
Vay tiêu dùng có thể là lựa chọn hợp lý trong các trường hợp sau:
- Khoản thiếu nhỏ: bạn đã có phần lớn tiền làm nội thất, chỉ cần bù thêm một phần.
- Thu nhập ổn định và dư địa trả nợ còn rộng: tổng tiền trả nợ mỗi tháng (gồm cả khoản vay mua nhà) vẫn ở mức thoải mái.
- Có kế hoạch tất toán sớm: sắp có khoản tiền về như thưởng, đáo hạn tiết kiệm, tiền cho thuê.
- Cần dọn về ở hoặc cho thuê sớm: hoàn thiện nhanh giúp bắt đầu có tiền thuê, bù lại một phần chi phí lãi vay.
Khi nào không nên vay tiêu dùng?
- Số tiền cần vay lớn: lãi tín chấp cao, thời hạn ngắn sẽ tạo áp lực trả nợ nặng.
- Khoản vay mua nhà đã chiếm phần lớn thu nhập: thêm một khoản vay nữa dễ khiến dòng tiền gia đình bị căng.
- Chưa có quỹ dự phòng: nếu thu nhập gián đoạn, bạn sẽ khó xoay xở cả hai khoản nợ.
- Vay để làm nội thất vượt nhu cầu: chọn vật liệu, đồ dùng quá đắt so với mục đích ở hoặc cho thuê.
Những tình huống này nằm trong nhóm lỗi thường gặp được phân tích ở bài 7 sai lầm tài chính khi mua nhà Royal Island.
Cách tính khoản vay nội thất an toàn
Bước 1: Lập dự toán theo từng hạng mục
Chia nội thất thành các nhóm: bếp và thiết bị bếp, phòng ngủ, phòng khách, phòng tắm, rèm và đèn, điều hòa, sân vườn. Ghi rõ hạng mục bắt buộc phải làm ngay và hạng mục có thể làm sau.
Bước 2: Xác định phần tự có và phần cần vay
Lấy tổng dự toán trừ đi số tiền bạn có thể dùng mà vẫn giữ được quỹ dự phòng vài tháng chi tiêu. Phần còn lại mới là số tiền cần vay.
Bước 3: Kiểm tra tổng nghĩa vụ trả nợ hằng tháng
Cộng khoản trả góp mua nhà và khoản trả nợ nội thất dự kiến. Nên giữ tổng mức này ở tỷ lệ an toàn so với thu nhập ròng của gia đình, tránh để dồn quá nửa thu nhập vào trả nợ. Có thể đối chiếu với bảng tính trả góp nhà Royal Island để biết phần đã cam kết cho khoản vay mua nhà.
Bước 4: So sánh chi phí vay thực tế
Đừng chỉ nhìn lãi suất quảng cáo. Hãy hỏi rõ phí hồ sơ, phí bảo hiểm (nếu có), cách tính lãi theo dư nợ gốc ban đầu hay dư nợ giảm dần và phí trả nợ trước hạn.
Mẹo giảm chi phí hoàn thiện nội thất
- Ưu tiên hạng mục thiết yếu: bếp, phòng ngủ chính, phòng tắm trước; phòng phụ, trang trí làm sau.
- Đặt đồ rời thay vì đóng tủ toàn bộ: giảm chi phí ban đầu, dễ thay đổi khi cần.
- Lấy nhiều báo giá: so sánh ít nhất 2–3 đơn vị thi công, yêu cầu báo giá chi tiết từng hạng mục.
- Tuân thủ quy định thi công của khu đô thị: tránh phải sửa lại, phát sinh chi phí. Xem bài giờ thi công được phép tại Royal Island.
- Nếu cho thuê, tính khấu hao ngay từ đầu: chọn nội thất bền, dễ thay thế để tối ưu dòng tiền.
>>> Thủ tục xin phép sửa chữa nhà Vinhomes Vũ Yên chi tiết nhất
Trường hợp mua nhà để cho thuê
Nếu bạn hoàn thiện nội thất để cho thuê, khoản vay có thể được bù một phần bằng tiền thuê. Tuy vậy, giá thuê và thời gian lấp đầy phụ thuộc thị trường, không có gì đảm bảo. Hãy tính kịch bản thận trọng: giả định vài tháng đầu chưa có khách thuê và bạn vẫn phải tự trả cả hai khoản nợ.
Cách phân bổ chi phí nội thất theo thời gian sử dụng được hướng dẫn trong bài cách tính khấu hao nội thất nhà cho thuê Royal Island.
>>> Chi phí sửa chữa định kỳ nhà Royal Island và cách lên kế hoạch
Câu hỏi thường gặp
Vay tiêu dùng làm nội thất có cần tài sản bảo đảm không?
Vay tín chấp không cần tài sản bảo đảm, xét theo thu nhập và lịch sử tín dụng. Nếu cần số tiền lớn hơn với lãi thấp hơn, bạn có thể cân nhắc khoản vay có thế chấp cho mục đích sửa chữa, hoàn thiện nhà.
Đang vay mua nhà Royal Island có vay thêm tiêu dùng được không?
Có thể, nếu thu nhập còn đủ để trả cả hai khoản theo đánh giá của ngân hàng. Tổng nghĩa vụ trả nợ hằng tháng là yếu tố quyết định khả năng được duyệt.
Nên vay tiêu dùng hay trả góp tại cửa hàng nội thất?
Trả góp tại cửa hàng tiện cho từng món đồ, đôi khi có ưu đãi. Vay tiêu dùng linh hoạt hơn khi cần tiền cho nhiều hạng mục. Hãy so sánh tổng chi phí thực tế gồm lãi và phí của từng phương án.
Có nên hoàn thiện hết nội thất ngay khi nhận nhà?
Không bắt buộc. Nhiều gia đình chọn làm phần thiết yếu trước để dọn về ở, các hạng mục khác làm dần khi tài chính thoải mái hơn, giúp tránh phải vay nhiều.
Nhận tư vấn kế hoạch tài chính sau khi mua nhà
Vay tiêu dùng hoàn thiện nội thất nhà Royal Island chỉ nên là phương án bổ sung cho khoản thiếu nhỏ, khi dòng tiền trả nợ đã được tính chắc. Nếu bạn muốn được hỗ trợ lập kế hoạch tài chính trọn gói từ thanh toán, vay mua nhà đến hoàn thiện nội thất, hãy liên hệ đội ngũ tư vấn vinhomes-royal-island.com.
Hotline/Zalo: 0934.555.499 – tư vấn sản phẩm, thanh toán và vay mua nhà tại Vinhomes Royal Island.