Vay mua Royal Island cho người lớn tuổi hoàn toàn có thể thực hiện, nhưng điều kiện khắt khe hơn người trẻ ở hai điểm: tuổi khi kết thúc khoản vay và nguồn trả nợ sau nghỉ hưu. Nếu tính đúng thời hạn vay, chứng minh được dòng tiền ổn định và có phương án đồng trả nợ hoặc tài sản bảo đảm phù hợp, người trên 50 tuổi vẫn có cơ hội được duyệt vay để sở hữu nhà tại Vinhomes Royal Island (Vũ Yên, Thủy Nguyên, Hải Phòng).
Bài viết tổng hợp những điều kiện ngân hàng thường xét với người vay lớn tuổi, cách chọn thời hạn vay, hồ sơ cần chuẩn bị và các phương án giúp tăng khả năng được duyệt. Các con số chỉ mang tính tham khảo, cập nhật tháng 11/2026; chính sách cụ thể do từng ngân hàng quyết định tại thời điểm vay.
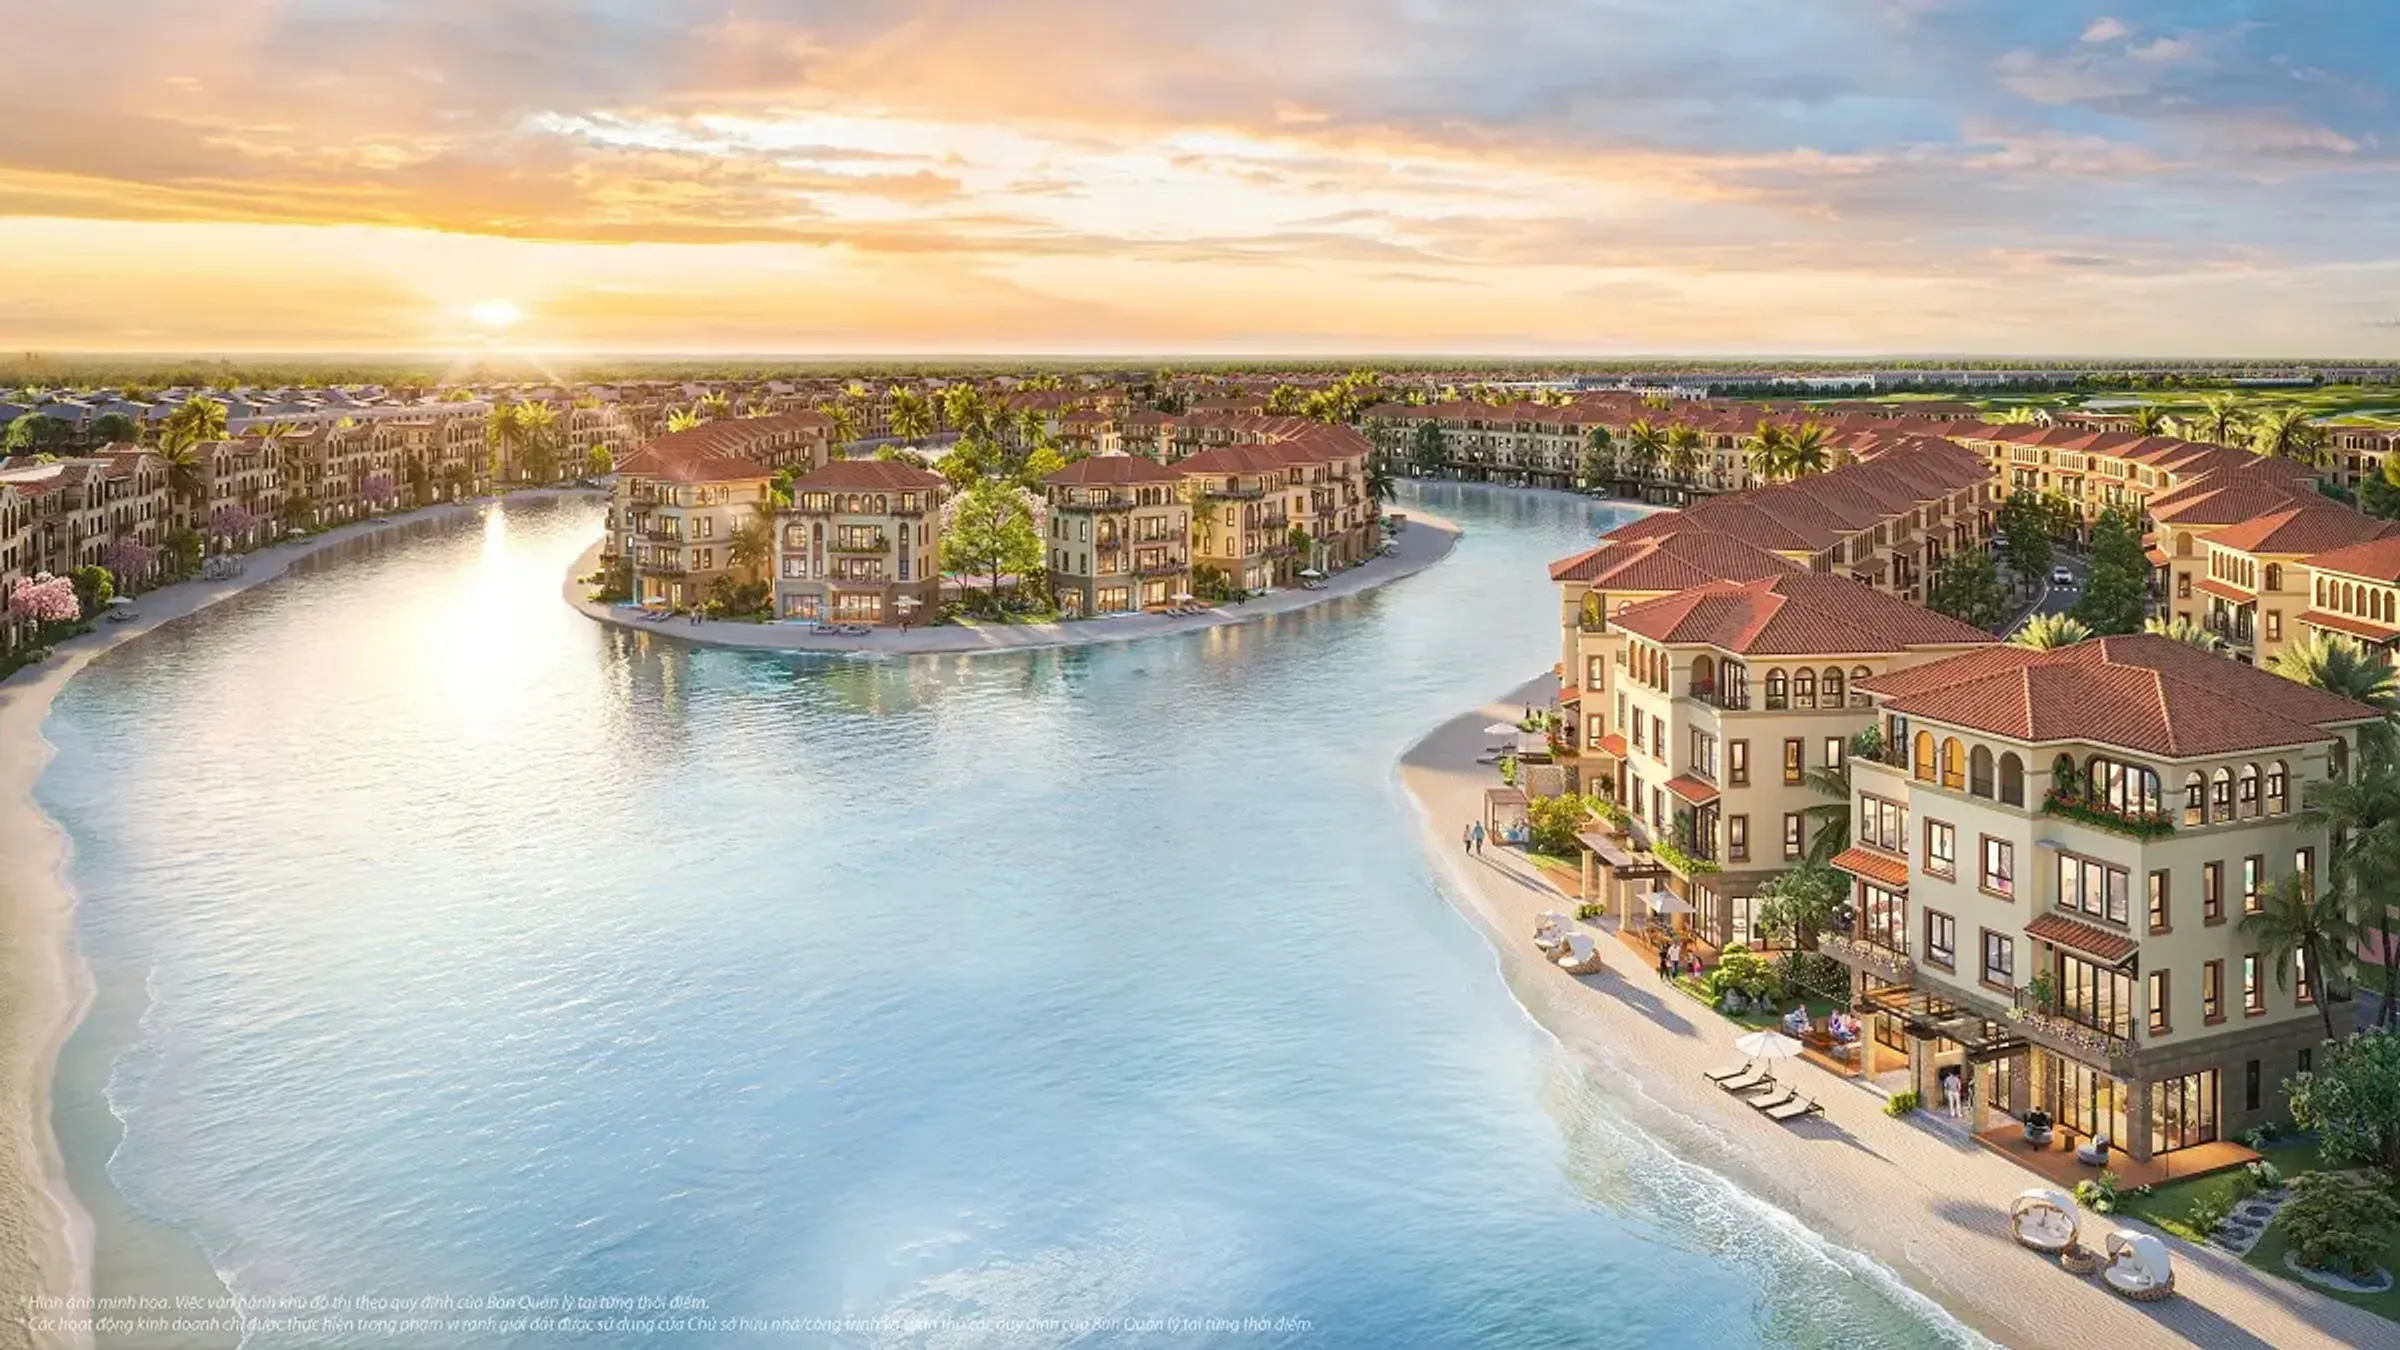
Vì sao người lớn tuổi quan tâm vay mua Royal Island?
Nhiều khách hàng từ 50 đến 65 tuổi tìm đến Royal Island với ba nhu cầu chính: tìm một nơi an cư yên tĩnh ven sông sau nhiều năm làm việc, mua nhà để giữ tài sản cho con cháu, hoặc đầu tư cho thuê để có thêm dòng tiền khi nghỉ hưu. Phần lớn đã có tích lũy nhưng chưa muốn rút hết tiền mặt, nên cân nhắc vay một phần để giữ lại khoản dự phòng.
Với nhóm khách này, câu hỏi không chỉ là ‘có vay được không’ mà còn là ‘vay bao nhiêu thì an toàn’. Nếu bạn đang phân vân giữa dùng tiền tích lũy và vay ngân hàng, bài dùng tiền tiết kiệm hay vay để mua Royal Island sẽ giúp so sánh rõ hai hướng.
Điều kiện vay mua Royal Island cho người lớn tuổi
Ngân hàng đánh giá người vay lớn tuổi theo các tiêu chí giống người trẻ, nhưng siết chặt hơn ở tuổi và nguồn thu nhập. Dưới đây là những điều kiện thường gặp.
Giới hạn tuổi khi kết thúc khoản vay
Đây là điều kiện quan trọng nhất. Nhiều ngân hàng quy định tuổi của người vay cộng thời hạn vay không vượt quá một ngưỡng nhất định, thường trong khoảng 65–75 tuổi tùy chính sách từng nơi và từng gói vay. Ví dụ, nếu ngân hàng giới hạn 70 tuổi và bạn đang 58 tuổi, thời hạn vay tối đa có thể chỉ khoảng 12 năm thay vì 20–25 năm như người trẻ.
Thời hạn ngắn hơn đồng nghĩa số tiền trả mỗi tháng cao hơn. Vì vậy, người lớn tuổi cần tính kỹ khả năng trả nợ hằng tháng trước khi quyết định số tiền vay.
Nguồn thu nhập trả nợ ổn định
Ngân hàng cần thấy bạn có dòng tiền đều đặn trong suốt thời gian vay. Với người sắp hoặc đã nghỉ hưu, các nguồn thu nhập thường được xem xét gồm:
- Lương hưu: có sổ hoặc xác nhận chi trả lương hưu hằng tháng.
- Thu nhập cho thuê: hợp đồng cho thuê nhà, mặt bằng còn thời hạn, có chứng từ nhận tiền.
- Thu nhập từ kinh doanh: giấy phép kinh doanh, sổ sách, sao kê tài khoản.
- Lương nếu vẫn đi làm: hợp đồng lao động, bảng lương, sao kê.
- Lãi tiền gửi, cổ tức: một số ngân hàng chấp nhận khi có chứng từ rõ ràng.
Cách chuẩn bị giấy tờ cho từng nguồn thu được trình bày chi tiết trong bài hồ sơ chứng minh thu nhập vay mua Royal Island.
Tỷ lệ trả nợ trên thu nhập
Phần lớn ngân hàng muốn tổng số tiền trả nợ hằng tháng (gồm cả các khoản vay khác) chỉ chiếm một phần thu nhập, thường không quá 50–70% tùy chính sách. Với người lớn tuổi, nên giữ ở mức thấp hơn để còn khoản chi cho sức khỏe và sinh hoạt.
Lịch sử tín dụng và sức khỏe tài chính
Lịch sử trả nợ tốt là lợi thế lớn. Người lớn tuổi thường có quan hệ tín dụng lâu năm, nếu không có nợ quá hạn thì đây là điểm cộng khi thẩm định.
>>> Ngân hàng liên kết cho vay Royal Island và ưu đãi từng nơi
Bảng tham khảo thời hạn vay theo độ tuổi
Bảng dưới giả định ngân hàng giới hạn tuổi kết thúc khoản vay là 70 và thời hạn vay tối đa 25 năm. Đây chỉ là ví dụ minh họa cách tính, không phải quy định của một ngân hàng cụ thể.
| Tuổi khi vay | Thời hạn vay tối đa (ví dụ) | Nhận xét |
|---|---|---|
| 45 tuổi | 25 năm | Gần như không bị giới hạn |
| 50 tuổi | 20 năm | Áp lực trả nợ còn vừa phải |
| 55 tuổi | 15 năm | Cần tính kỹ giai đoạn sau nghỉ hưu |
| 60 tuổi | 10 năm | Số tiền trả hằng tháng cao, nên vay ít |
| 65 tuổi | 5 năm | Nên có người đồng trả nợ hoặc tài sản bảo đảm thêm |
Để tự ước tính số tiền phải trả mỗi tháng theo từng thời hạn, bạn có thể tham khảo bảng tính trả góp nhà Royal Island rồi điều chỉnh theo số năm phù hợp với độ tuổi của mình.
Năm cách tăng khả năng được duyệt vay khi lớn tuổi
1. Thêm người đồng vay là con cái
Đây là cách phổ biến nhất. Khi con trong độ tuổi lao động cùng đứng tên vay hoặc là người đồng trả nợ, ngân hàng có thể xét thời hạn vay theo người trẻ hơn và cộng gộp thu nhập. Tuy vậy, cả hai bên cần thống nhất rõ ai đứng tên tài sản, ai chịu trách nhiệm trả nợ, tránh tranh chấp về sau.
2. Bổ sung tài sản bảo đảm
Ngoài chính căn nhà mua tại Royal Island, bạn có thể dùng thêm một bất động sản khác đã có sổ để thế chấp. Tài sản bảo đảm mạnh giúp ngân hàng yên tâm hơn về rủi ro. Xem thêm bài vay mua Royal Island bằng tài sản đảm bảo khác để biết những loại tài sản thường được chấp nhận.
3. Tăng vốn tự có, giảm số tiền vay
Với người trên 55 tuổi, nên chuẩn bị vốn tự có cao hơn mức tối thiểu để khoản vay nhỏ và thời hạn ngắn vẫn trả được thoải mái. Một khoản vay vừa sức giúp bạn không phải lo lắng khi thu nhập giảm sau nghỉ hưu.
4. Chọn thời hạn vay ngắn và lãi suất phù hợp
Thời hạn ngắn giúp tổng tiền lãi thấp hơn và kết thúc khoản vay sớm. Nếu muốn khoản trả hằng tháng ổn định trong vài năm đầu, bạn có thể cân nhắc gói lãi suất cố định; chi tiết ở bài lãi suất cố định vay mua Royal Island nên chọn bao lâu.
5. Chuẩn bị nguồn trả nợ dự phòng
Ngân hàng đánh giá cao người vay có khoản tiết kiệm dự phòng tương đương vài tháng trả nợ. Bảo hiểm khoản vay là sản phẩm tự nguyện, bạn có thể tìm hiểu nếu muốn giảm gánh nặng cho gia đình khi có rủi ro, nhưng nên đọc kỹ quyền lợi và chi phí trước khi tham gia.
Hồ sơ vay mua Royal Island cho người lớn tuổi
Hồ sơ về cơ bản giống người vay thông thường, nhưng nên chuẩn bị kỹ phần chứng minh thu nhập sau nghỉ hưu.
| Nhóm hồ sơ | Giấy tờ thường cần |
|---|---|
| Pháp lý cá nhân | Căn cước công dân, giấy tờ cư trú, giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân |
| Thu nhập | Xác nhận lương hưu, hợp đồng cho thuê, giấy phép kinh doanh, sao kê tài khoản 6–12 tháng |
| Mục đích vay | Hợp đồng mua bán hoặc thỏa thuận đặt cọc căn nhà tại Royal Island, chứng từ đã thanh toán |
| Tài sản bảo đảm | Hồ sơ căn nhà mua; giấy chứng nhận quyền sử dụng đất của tài sản khác nếu thế chấp thêm |
| Người đồng vay (nếu có) | Giấy tờ cá nhân và chứng minh thu nhập của người đồng vay |
Danh mục cụ thể có thể khác nhau giữa các ngân hàng. Tham khảo thêm các gói vay mua nhà Vinhomes Royal Island để biết điều kiện từng gói.
Những rủi ro người lớn tuổi cần lường trước
- Thu nhập giảm sau nghỉ hưu: lương hưu thường thấp hơn lương khi đi làm, cần tính khoản trả nợ theo thu nhập thấp nhất dự kiến.
- Chi phí sức khỏe tăng: nên để riêng một khoản dự phòng, không dồn hết vào trả nợ.
- Lãi suất thả nổi sau ưu đãi: khoản trả hằng tháng có thể tăng khi hết thời gian ưu đãi.
- Vấn đề thừa kế: nếu khoản vay chưa tất toán, người thừa kế cũng nhận cả nghĩa vụ trả nợ đi kèm tài sản. Nên trao đổi trước với gia đình.
>>> Thủ tục thừa kế nhà Vinhomes Vũ Yên theo quy định mới nhất

Kinh nghiệm thực tế khi người lớn tuổi vay mua nhà
Từ quá trình hỗ trợ khách hàng, có vài kinh nghiệm đáng lưu ý:
- Hỏi nhiều ngân hàng cùng lúc: giới hạn tuổi và cách tính thu nhập khác nhau khá nhiều, ngân hàng này từ chối chưa chắc ngân hàng khác cũng vậy.
- Chọn sản phẩm vừa sức: một căn liền kề có giá trị vừa phải thường dễ thu xếp tài chính hơn biệt thự lớn.
- Tính trước kịch bản trả nợ trước hạn: nếu dự kiến có khoản tiền về (bán tài sản cũ, đáo hạn tiết kiệm), hãy hỏi kỹ phí trả nợ trước hạn.
- Để con cái cùng tham gia từ đầu: giúp việc đứng tên, đồng vay và kế hoạch thừa kế rõ ràng ngay từ khi ký hợp đồng.
>>> Royal Island đầu tư cho thế hệ sau, tài sản truyền đời bền vững
Câu hỏi thường gặp
Người 60 tuổi có vay mua Royal Island được không?
Có thể được, nhưng thời hạn vay thường ngắn vì bị giới hạn tuổi khi kết thúc khoản vay. Nếu có người đồng vay trẻ tuổi hoặc tài sản bảo đảm thêm, khả năng được duyệt và thời hạn vay sẽ tốt hơn.
Đã nghỉ hưu, chỉ có lương hưu thì có vay được không?
Nhiều ngân hàng chấp nhận lương hưu là nguồn thu nhập trả nợ. Tuy nhiên số tiền vay sẽ tương ứng với mức lương hưu; muốn vay nhiều hơn cần bổ sung thu nhập cho thuê, kinh doanh hoặc người đồng vay.
Bố mẹ vay nhưng để con đứng tên nhà được không?
Thông thường người đứng tên tài sản thế chấp và người vay cần có mối liên hệ rõ ràng trong hồ sơ. Phương án cụ thể tùy ngân hàng, bạn nên hỏi trước để chọn cách đứng tên phù hợp.
Có bắt buộc mua bảo hiểm khi vay không?
Bảo hiểm khoản vay là tự nguyện. Bạn có quyền cân nhắc và từ chối nếu thấy không phù hợp, khoản vay không được phụ thuộc vào việc mua bảo hiểm không bắt buộc.
Nhận tư vấn phương án vay phù hợp độ tuổi
Vay mua Royal Island cho người lớn tuổi khả thi nếu chọn đúng thời hạn, khoản vay vừa sức và chuẩn bị tốt nguồn trả nợ. Nếu bạn muốn được tính thử phương án vay theo tuổi, thu nhập và loại sản phẩm đang quan tâm, hãy liên hệ đội ngũ tư vấn vinhomes-royal-island.com để được hỗ trợ so sánh các gói vay hiện có.
Hotline/Zalo: 0934.555.499 – tư vấn sản phẩm và thủ tục vay mua nhà tại Vinhomes Royal Island.